
ติดแบล็กลิสออกรถมือสอง ยังมีโอกาสทำได้ ขึ้นอยู่กับสาเหตุของประวัติค้างชำระ สถานะหนี้ปัจจุบัน รายได้ ภาระหนี้ และหลักเกณฑ์ของแต่ละสถาบันการเงิน โดยคำว่า “แบล็กลิส” เป็นคำที่ใช้เรียกกันทั่วไป ส่วนเครดิตบูโรคือฐานข้อมูลประวัติสินเชื่อ ไม่ใช่บัญชีรายชื่อบุคคลที่ถูกห้ามขอสินเชื่อ
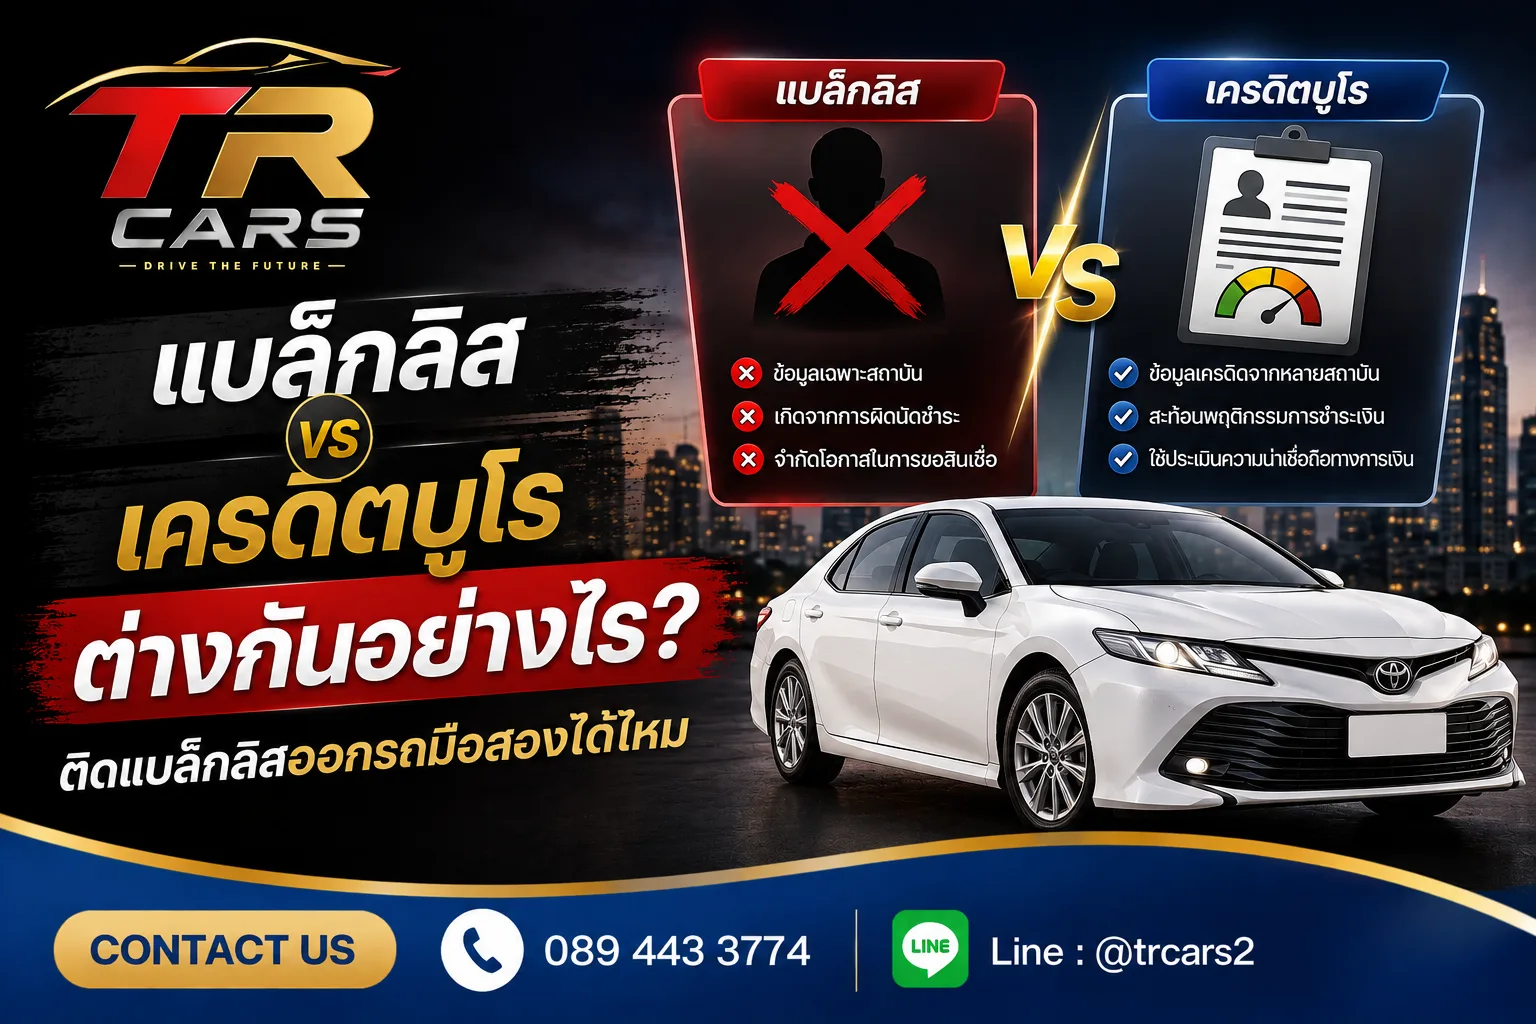
แบล็กลิส vs เครดิตบูโร ต่างกันอย่างไร? ทำไมคนอยากออกรถมือสองต้องเข้าใจ
เวลาจะสมัครสินเชื่อรถ หลายคนมักได้ยินคำว่า “ติดแบล็กลิส” และ “ติดเครดิตบูโร” จนเข้าใจว่าเป็นเรื่องเดียวกัน โดยเฉพาะคนที่เคยจ่ายบัตรเครดิตล่าช้า ค้างค่างวด หรือเคยมีปัญหาด้านสินเชื่อมาก่อน อาจกังวลว่าตัวเองจะไม่สามารถจัดไฟแนนซ์รถได้อีก
ความจริงแล้วสองคำนี้มีความหมายต่างกัน และการมีประวัติสินเชื่ออยู่ในเครดิตบูโรก็ไม่ได้แปลว่าจะถูกปฏิเสธสินเชื่อเสมอไป สิ่งสำคัญคือ ต้องดูว่า “ประวัติเครดิตปัจจุบันเป็นอย่างไร” มากกว่าตัดสินจากคำว่าแบล็กลิสเพียงอย่างเดียว
เครดิตบูโรคืออะไร ไม่ใช่บัญชีดำอย่างที่หลายคนเข้าใจ
เครดิตบูโร หรือบริษัทข้อมูลเครดิตแห่งชาติ มีหน้าที่รวบรวมข้อมูลบัญชีสินเชื่อและประวัติการชำระสินเชื่อของลูกค้าที่ได้รับจากสถาบันการเงินและบริษัทสมาชิก
ข้อมูลที่ปรากฏจึงไม่ได้มีเฉพาะคนที่ค้างชำระ แต่มีทั้งผู้ที่ชำระตรงเวลา ชำระล่าช้า มีสินเชื่อที่กำลังผ่อนอยู่ รวมถึงบัญชีที่ปิดไปแล้วตามขอบเขตของข้อมูลที่รายงาน
ดังนั้น คำพูดว่า “มีชื่ออยู่ในเครดิตบูโร” ไม่ได้หมายความว่าเครดิตเสีย เพราะผู้ที่เคยมีสินเชื่อกับสถาบันการเงินที่เป็นสมาชิกก็สามารถมีข้อมูลอยู่ในระบบได้เช่นกัน
ข้อมูลเครดิตจึงเปรียบเหมือน “ประวัติทางการเงิน” ที่ช่วยให้ผู้ให้สินเชื่อเห็นพฤติกรรมการชำระหนี้ที่ผ่านมา ก่อนนำไปพิจารณาร่วมกับปัจจัยอื่น
แล้วคำว่า “ติดแบล็กลิส” หมายถึงอะไร
คำว่า “แบล็กลิส” หรือ Blacklist เป็นคำที่คนทั่วไปนิยมใช้เรียกกรณีที่ผู้ขอสินเชื่อมีประวัติทางการเงินที่อาจทำให้การพิจารณาสินเชื่อยากขึ้น เช่น เคยค้างชำระเป็นเวลานาน ผิดนัดชำระ หรือมีปัญหาหนี้ในอดีต
แต่ไม่ได้หมายความว่ามี “บัญชีดำกลาง” ที่กำหนดว่าบุคคลนั้นจะไม่สามารถขอสินเชื่อจากทุกสถาบันการเงินได้อีก สถาบันการเงินจะนำข้อมูลเครดิตไปพิจารณาร่วมกับข้อมูลหลายด้าน เช่น รายได้ ภาระหนี้ ความสามารถในการชำระหนี้ อาชีพ อายุ และเงื่อนไขของสินเชื่อแต่ละแห่ง เพราะฉะนั้น การเคยมีประวัติชำระล่าช้าไม่ได้แปลว่าคุณจะหมดโอกาสออกรถทันที
แบล็กลิสกับเครดิตบูโร สรุปต่างกันอย่างไร
อธิบายแบบง่ายที่สุดคือ
เครดิตบูโร คือระบบที่รวบรวมข้อมูลประวัติสินเชื่อและการชำระหนี้ ทั้งข้อมูลที่ดีและข้อมูลที่มีการค้างชำระ
ส่วน แบล็กลิส เป็นคำเรียกทั่วไปที่คนมักใช้กับผู้ที่มีประวัติทางการเงินไม่ดี หรือเคยถูกปฏิเสธสินเชื่อ
ดังนั้นประโยคที่ว่า “ติดเครดิตบูโร = ติดแบล็กลิส” จึงไม่ถูกต้องเสียทีเดียว
คนที่มีประวัติชำระตรงตามกำหนดก็มีข้อมูลเครดิตได้เช่นเดียวกัน
ติดแบล็กลิสออกรถมือสองได้ไหม
คำตอบคือ มีโอกาสออกรถได้ แต่ต้องพิจารณาเป็นรายกรณี
การอนุมัติไม่ได้ดูเพียงว่าผู้สมัครเคยมีประวัติค้างชำระหรือไม่ แต่ยังพิจารณาสถานการณ์ทางการเงินในปัจจุบันด้วย
ตัวอย่างปัจจัยที่มักมีผล ได้แก่
- สถานะหนี้ในปัจจุบัน
- ประวัติการชำระหนี้ที่ผ่านมา
- ระยะเวลาหลังจากแก้ไขหรือปิดหนี้
- รายได้ประจำหรือรายได้ที่สามารถพิสูจน์ได้
- ภาระผ่อนชำระต่อเดือน
- อายุงานและความมั่นคงของอาชีพ
- ราคารถและยอดสินเชื่อที่ต้องการ
- เงินดาวน์ในกรณีที่เงื่อนไขสินเชื่อต้องใช้
- หลักเกณฑ์ของสถาบันการเงินแต่ละแห่ง
จึงเป็นเหตุผลว่าทำไมผู้สมัครสองคนที่เคยมีประวัติค้างชำระเหมือนกัน อาจได้รับผลการพิจารณาที่ต่างกัน
เคยค้างชำระ แต่ปิดหนี้แล้ว ออกรถได้ไหม
หากเคยมีหนี้ค้างชำระแต่ปัจจุบันจัดการหนี้เรียบร้อยแล้ว สถานะปัจจุบันและพฤติกรรมทางการเงินหลังจากนั้นจะเป็นข้อมูลสำคัญที่ผู้ให้สินเชื่อนำมาพิจารณา
ไม่ได้หมายความว่าปิดหนี้วันนี้แล้วจะสามารถขอสินเชื่อผ่านทันทีทุกกรณี เพราะสถาบันการเงินยังต้องประเมินภาพรวมของผู้สมัครแต่ละคน
ก่อนยื่นไฟแนนซ์รถมือสอง จึงควรตรวจสอบข้อมูลเครดิตของตัวเองก่อน เพื่อให้ทราบว่าข้อมูลในระบบเป็นอย่างไร และมีรายการใดที่ควรตรวจสอบเพิ่มเติมหรือไม่
หากข้อมูลไม่ถูกต้อง เจ้าของข้อมูลมีสิทธิขอตรวจสอบ โต้แย้ง และดำเนินการขอแก้ไขให้ตรงกับข้อเท็จจริงได้
มีหนี้อยู่ แต่อยากออกรถมือสอง ทำได้ไหม
การมีหนี้ไม่ได้หมายความว่าจะขอสินเชื่อรถไม่ได้ เพราะผู้ขอสินเชื่อจำนวนมากอาจมีทั้งสินเชื่อบ้าน บัตรเครดิต สินเชื่อส่วนบุคคล หรือภาระผ่อนอื่นอยู่ก่อนแล้ว
สิ่งที่สำคัญคือ รายได้ที่เหลือหลังหักภาระหนี้จะเพียงพอต่อการผ่อนรถหรือไม่
ตัวอย่างเช่น คนที่มีรายได้ 30,000 บาท แต่มีภาระหนี้ต่อเดือนสูงมาก อาจถูกมองว่ามีความสามารถในการรับภาระหนี้เพิ่มน้อยกว่าคนที่มีรายได้ใกล้เคียงกันแต่มีภาระหนี้เดิมต่ำ
ดังนั้น ก่อนเลือกซื้อรถ ควรกำหนดงบผ่อนที่เหมาะสมกับรายได้จริง ไม่ควรเลือกรถจากวงเงินสูงสุดที่คิดว่าสามารถยื่นได้เพียงอย่างเดียว
ก่อนยื่นไฟแนนซ์รถมือสอง ควรเตรียมตัวอย่างไร
ถ้ากังวลเรื่องประวัติเครดิต การเตรียมตัวก่อนยื่นจริงจะช่วยให้ประเมินสถานการณ์ได้ชัดเจนขึ้น
เริ่มจากตรวจสอบข้อมูลเครดิตของตัวเอง ดูสถานะบัญชีสินเชื่อทั้งหมด และเช็กว่ามีรายการค้างชำระหรือข้อมูลที่ไม่ตรงกับข้อเท็จจริงหรือไม่
จากนั้นควรเตรียมเอกสารแสดงรายได้ให้ครบถ้วน โดยเฉพาะผู้ที่ไม่มีสลิปเงินเดือน เช่น เจ้าของกิจการ ฟรีแลนซ์ หรือผู้ค้าขายออนไลน์ ควรมีเอกสารที่ช่วยแสดงที่มาของรายได้อย่างต่อเนื่อง
อีกเรื่องที่สำคัญคือการเลือกรถให้เหมาะกับกำลังผ่อน เพราะยอดจัดสินเชื่อที่สูงเกินไปเมื่อเทียบกับรายได้อาจทำให้การพิจารณายากขึ้น
ติดแบล็กลิสออกรถมือสอง ควรเลือกรถแบบไหน
สำหรับคนที่กังวลเรื่องเครดิต การเริ่มจากเลือกรถที่อยู่ในระดับราคาสอดคล้องกับรายได้อาจเหมาะกว่าการเลือกจากความต้องการเพียงอย่างเดียว
ลองพิจารณาจาก 3 เรื่องหลัก ได้แก่ ราคาขาย ยอดจัดโดยประมาณ และยอดผ่อนต่อเดือน
รถที่ราคาต่ำลงไม่ได้หมายความว่าจะอนุมัติแน่นอน แต่การเลือกภาระผ่อนที่สมเหตุสมผลจะทำให้สถานะทางการเงินโดยรวมดูเหมาะสมกว่าการฝืนเลือกรถที่มีค่างวดสูงจนเกินกำลัง
โดยเฉพาะตลาดรถมือสองที่มีรถหลายระดับราคา ผู้ซื้อจึงสามารถปรับรุ่น ปี หรือระดับออปชัน เพื่อหารถที่ตรงกับงบประมาณได้ง่ายขึ้น
เข้าใจเครดิตก่อนเลือกซื้อรถ ช่วยให้วางแผนง่ายกว่าเดิม
สุดท้ายแล้ว คำถามว่า “ติดแบล็กลิสออกรถมือสองได้ไหม” ไม่มีคำตอบแบบเดียวสำหรับทุกคน เพราะประวัติทางการเงินของแต่ละคนต่างกัน
สิ่งสำคัญกว่าคำว่าแบล็กลิส คือการรู้สถานะเครดิตของตัวเองในปัจจุบัน มีหนี้เท่าไร มีรายได้เท่าไร สามารถรับภาระค่างวดได้แค่ไหน และเอกสารทางการเงินพร้อมหรือไม่
เมื่อรู้ข้อมูลเหล่านี้แล้ว จะสามารถเลือกรถและวางแผนการยื่นไฟแนนซ์ได้ตรงกับความเป็นจริงมากกว่า ลดความกังวล และลดโอกาสเลือกรถที่มีภาระสูงเกินกำลังในระยะยาว
มองหารถมือสองและอยากประเมินไฟแนนซ์ ปรึกษา TRCARS
หากกำลังมองหารถมือสอง แต่ไม่แน่ใจว่าประวัติเครดิตของตัวเองจะมีผลต่อการยื่นไฟแนนซ์มากน้อยแค่ไหน สามารถเข้ามาปรึกษาทีมงาน TRCARS เพื่อช่วยประเมินข้อมูลเบื้องต้นและเลือกรถให้เหมาะกับงบประมาณได้
TRCARS ดำเนินธุรกิจรถมือสองมากกว่า 20 ปี มีรถให้เลือกหลากหลายทั้งรถเก๋ง รถครอบครัว SUV และรถกระบะ พร้อมทีมงานด้านสินเชื่อคอยให้คำแนะนำและประสานงานเรื่องไฟแนนซ์ โดยการอนุมัติและเงื่อนไขสุดท้ายเป็นไปตามหลักเกณฑ์ของสถาบันการเงินแต่ละแห่ง
เพราะการออกรถที่ดี ไม่ควรเริ่มจากคำว่า “จะผ่านไหม” เพียงอย่างเดียว แต่ควรเริ่มจากการเลือกรถและภาระผ่อนที่เหมาะกับสถานะทางการเงินของเรา เพื่อให้ได้รถที่ใช้งานได้จริงและผ่อนได้อย่างสบายใจในระยะยาว
สอบถาม และขอรับรายละเอียดโปรโมชั่นรถยนต์มือสอง รถสวย คุณภาพดี
ดอกเบี้ยเรตพิเศษ รู้ผลไวภายใน 20 นาที จัดไฟแนนซ์ไม่ยุ่งยาก
โทร. 089-443-3774
อีเมล: [email protected]
Line OA : https://lin.ee/6O97tbE