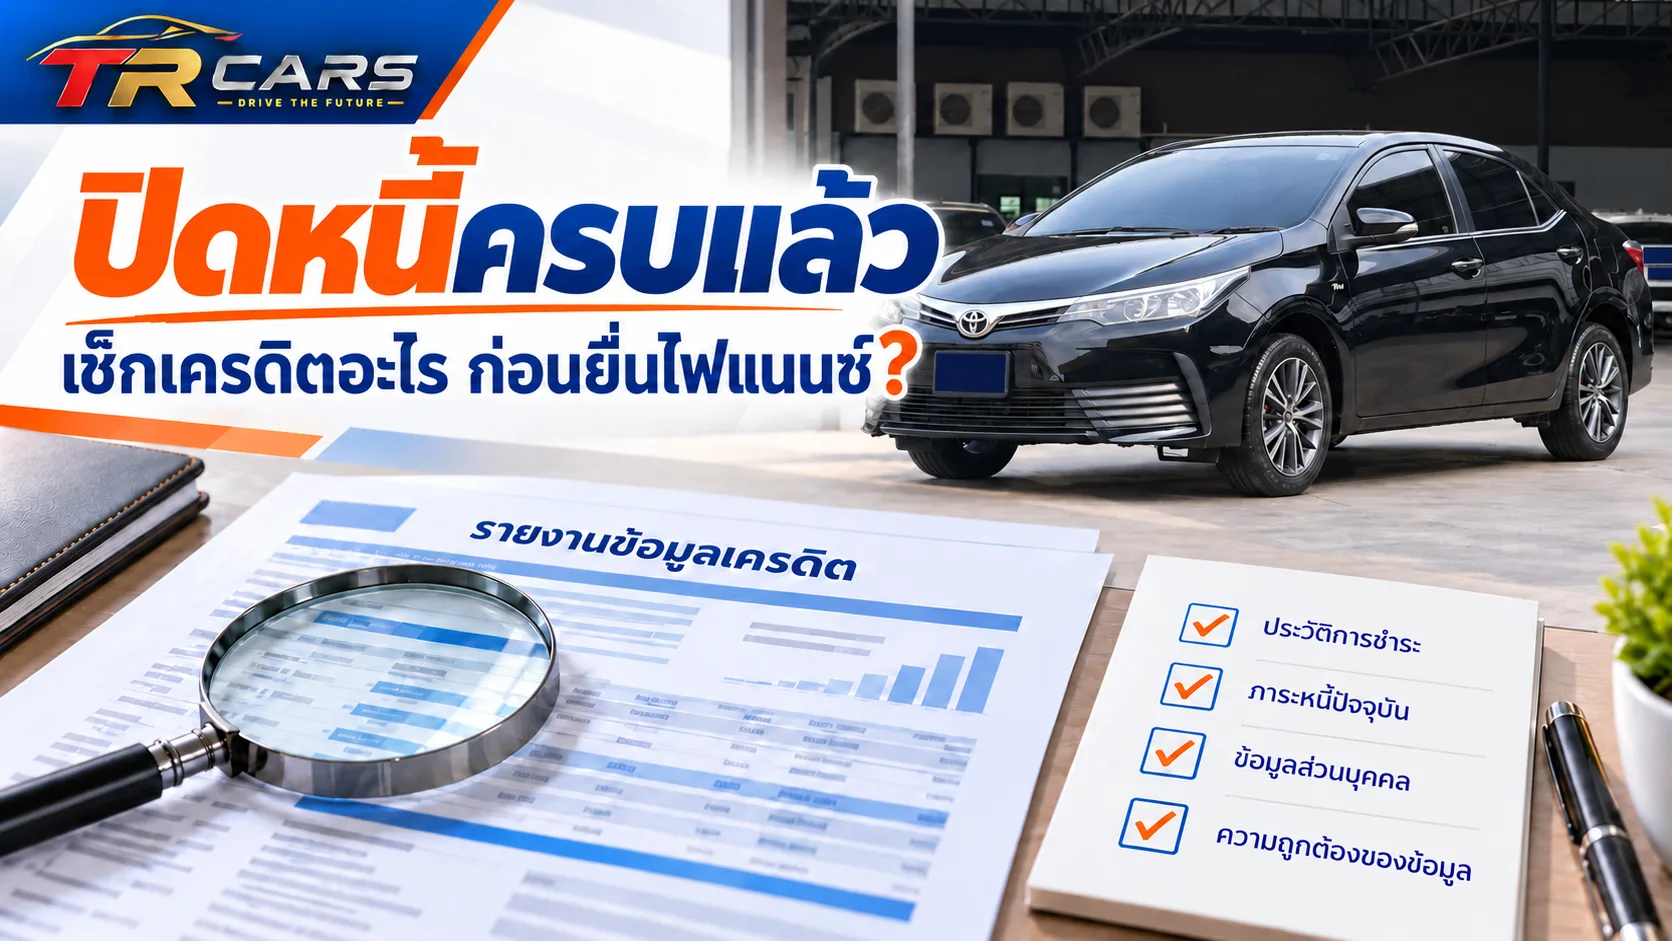
หากปิดหนี้ค้างครบแล้วและต้องการขอไฟแนนซ์รถมือสอง ควรตรวจรายงานเครดิตบูโรเพื่อดูสถานะบัญชีที่ปิดแล้ว ยอดหนี้คงเหลือ ประวัติการค้างชำระย้อนหลัง และภาระสินเชื่อปัจจุบัน เพราะการชำระหนี้ครบไม่ได้ทำให้ประวัติค้างชำระเดิมหายไปทันที การตรวจสอบข้อมูลก่อนยื่นไฟแนนซ์จึงช่วยให้เตรียมเอกสารและประเมินความพร้อมทางการเงินได้ดีขึ้น
หลายคนที่เคยมีหนี้ค้างชำระ ไม่ว่าจะเป็นบัตรเครดิต สินเชื่อส่วนบุคคล หรือสินเชื่อประเภทอื่น อาจกังวลว่าหลังจากเคลียร์หนี้ทั้งหมดแล้ว จะสามารถซื้อรถมือสองแบบผ่อนชำระได้หรือไม่
ความจริงคือ การปิดหนี้ครบไม่ได้หมายความว่าจะขอสินเชื่อรถยนต์ผ่านทันที แต่ก็ไม่ได้หมายความว่าจะถูกปฏิเสธเสมอไป เพราะสถาบันการเงินยังพิจารณารายได้ ภาระหนี้ ความสามารถในการผ่อน และประวัติทางการเงินร่วมกันด้วย
ปิดหนี้ค้างครบแล้ว ทำไมต้องตรวจเครดิตบูโรก่อนซื้อรถมือสอง?
เครดิตบูโร หรือบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) เป็นหน่วยงานที่รวบรวมข้อมูลสินเชื่อและประวัติการชำระหนี้จากสถาบันการเงินสมาชิก โดยรายงานเครดิตจะช่วยให้ผู้ให้สินเชื่อเห็นพฤติกรรมการชำระหนี้ที่ผ่านมา
เมื่อผู้กู้ปิดหนี้ครบ สถานะบัญชีจะได้รับการปรับปรุงตามรอบรายงานของเจ้าหนี้ ซึ่งโดยทั่วไปเป็นรายเดือน แต่ข้อมูลการค้างชำระเดิมยังสามารถปรากฏอยู่ในประวัติย้อนหลังได้
สำหรับบุคคลธรรมดา รายงานประวัติการชำระหนี้โดยทั่วไปครอบคลุม 36 เดือนล่าสุด ดังนั้น ผู้ที่เพิ่งปิดหนี้ควรตรวจสอบว่าข้อมูลได้รับการปรับปรุงถูกต้องแล้วหรือไม่ ก่อนตัดสินใจยื่นไฟแนนซ์รถมือสอง
ก่อนยื่นไฟแนนซ์รถมือสอง ต้องตรวจรายงานเครดิตอะไรบ้าง?
การตรวจรายงานเครดิตไม่ควรดูเพียงว่ามีหนี้ค้างอยู่หรือไม่ แต่ควรตรวจรายละเอียดสำคัญอย่างน้อย 5 ส่วน ดังนี้
1. ตรวจสถานะบัญชีว่าปิดหนี้เรียบร้อยแล้วหรือยัง
เริ่มจากตรวจบัญชีสินเชื่อที่เคยค้างชำระว่ามีการเปลี่ยนสถานะเป็นปิดบัญชีแล้วหรือไม่ โดยตัวอย่างรหัสที่อาจพบ ได้แก่
| รหัสสถานะ | ความหมาย |
| 10 | บัญชีปกติ |
| 11 | ปิดบัญชี |
| 20 | หนี้ค้างชำระเกิน 90 วัน |
| 30 | อยู่ในกระบวนการทางกฎหมาย |
รหัสเหล่านี้เป็นตัวอย่างสถานะบัญชีที่ใช้ในการรายงานข้อมูลเครดิต ทั้งนี้ควรอ่านคำอธิบายรหัสตามรายงานฉบับที่ได้รับด้วย
หากชำระหนี้ครบแล้วแต่รายงานยังแสดงยอดค้างชำระ ควรติดต่อเจ้าหนี้เพื่อตรวจสอบรอบการส่งข้อมูล พร้อมเตรียมหลักฐานการชำระเงินหรือหนังสือปิดบัญชีไว้ประกอบ
2. ตรวจประวัติการค้างชำระย้อนหลัง
แม้จะปิดหนี้ครบแล้ว ประวัติการจ่ายล่าช้าในอดีตยังอาจปรากฏอยู่ในรายงานเครดิต โดยควรสังเกตว่าที่ผ่านมาเคยค้างชำระนานเพียงใด และมีการชำระหนี้ตรงเวลาต่อเนื่องหลังจากนั้นหรือไม่
ข้อมูลเหล่านี้มีความสำคัญต่อการประเมินความเสี่ยงของผู้ให้สินเชื่อ การมีประวัติค้างชำระจึงไม่ได้แปลว่าจะไม่สามารถซื้อรถมือสองแบบผ่อนได้ แต่ผลอนุมัติจะขึ้นอยู่กับเกณฑ์ของแต่ละสถาบันการเงิน
3. ตรวจยอดหนี้คงเหลือทุกบัญชี
บางคนอาจปิดหนี้ก้อนใหญ่เรียบร้อยแล้ว แต่ยังมีสินเชื่ออื่นอยู่ เช่น บัตรเครดิต สินเชื่อส่วนบุคคล หรือสินเชื่อเช่าซื้อ
ควรตรวจสอบยอดหนี้คงเหลือ วงเงินที่ใช้ไป และจำนวนบัญชีที่ยังเปิดอยู่ให้ตรงกับความเป็นจริง เพราะข้อมูลเหล่านี้สะท้อนภาระทางการเงินในปัจจุบัน
4. ตรวจประวัติการปรับโครงสร้างหนี้
หากเคยเจรจาปรับโครงสร้างหนี้กับเจ้าหนี้ ควรตรวจสอบข้อมูลที่เกี่ยวข้อง เช่น วันที่ปรับโครงสร้างหนี้ สถานะบัญชี และประวัติการชำระเงินภายหลังการปรับโครงสร้าง
การเคยปรับโครงสร้างหนี้ไม่ใช่หลักฐานว่าผู้กู้จะถูกปฏิเสธสินเชื่อรถยนต์โดยอัตโนมัติ แต่ผู้ให้สินเชื่ออาจนำข้อมูลดังกล่าวมาพิจารณาร่วมกับความสามารถในการผ่อนชำระปัจจุบัน
5. ตรวจความถูกต้องของข้อมูลส่วนบุคคลและบัญชีสินเชื่อ
ตรวจสอบชื่อ-นามสกุล ข้อมูลระบุตัวตน รายชื่อเจ้าหนี้ และบัญชีสินเชื่อทั้งหมด หากพบข้อมูลที่ไม่ถูกต้อง เช่น บัญชีที่ไม่ใช่ของตนเอง หรือยอดหนี้ที่ไม่ตรงกับหลักฐาน สามารถติดต่อเจ้าหนี้หรือเครดิตบูโรเพื่อขอตรวจสอบและแก้ไขได้
ปิดหนี้ครบแล้ว ต้องรอกี่เดือนถึงจะยื่นไฟแนนซ์รถมือสองได้?
ไม่มีระยะเวลารอที่รับประกันว่าจะได้รับอนุมัติสินเชื่อ เพราะแต่ละสถาบันการเงินมีหลักเกณฑ์พิจารณาแตกต่างกัน
อย่างไรก็ตาม ผู้ที่เพิ่งปิดหนี้ควรรอให้ข้อมูลเครดิตได้รับการปรับปรุงตามรอบรายงานก่อน โดยทั่วไปอาจใช้เวลาประมาณ 30 วัน ขึ้นอยู่กับรอบส่งข้อมูลของเจ้าหนี้
หากมีประวัติค้างชำระรุนแรงในอดีต การสร้างประวัติชำระหนี้ตรงเวลาอย่างต่อเนื่องและรักษาภาระหนี้ให้อยู่ในระดับเหมาะสม อาจช่วยให้ผู้ให้สินเชื่อประเมินความสามารถในการชำระหนี้ได้ชัดเจนขึ้น
เตรียมตัวอย่างไรก่อนยื่นไฟแนนซ์รถมือสอง หลังเคลียร์หนี้ทั้งหมด?
นอกจากตรวจเครดิตบูโรแล้ว ผู้ที่ต้องการซื้อรถมือสองควรเตรียมความพร้อมด้านรายได้และเอกสารทางการเงินด้วย
เริ่มจากรวบรวมหลักฐานการปิดหนี้ เช่น หนังสือรับรองการปิดบัญชีหรือใบเสร็จชำระหนี้ จากนั้นเตรียมเอกสารแสดงรายได้และรายการเดินบัญชีธนาคารตามที่ผู้ให้สินเชื่อกำหนด
ควรคำนวณภาระผ่อนรถรายเดือนร่วมกับค่าใช้จ่ายอื่น เช่น ค่าน้ำมัน ค่าประกันภัย และค่าบำรุงรักษา เพื่อประเมินว่ามีเงินเหลือเพียงพอสำหรับค่าใช้จ่ายประจำหรือไม่
หากยังมีข้อกังวลเกี่ยวกับประวัติเครดิต การปรึกษาผู้ให้สินเชื่อหรือผู้จำหน่ายรถมือสองที่สามารถให้คำแนะนำเรื่องการจัดไฟแนนซ์ อาจช่วยให้เข้าใจเงื่อนไขและเตรียมตัวได้เหมาะสมยิ่งขึ้น
คำถามที่พบบ่อยเกี่ยวกับการปิดหนี้และขอไฟแนนซ์รถมือสอง
Q1. ปิดหนี้เสียครบแล้ว สามารถซื้อรถมือสองแบบไม่ดาวน์ได้ไหม?
A: สามารถสอบถามเงื่อนไขการจัดไฟแนนซ์แบบไม่ดาวน์ได้ แต่การอนุมัติขึ้นอยู่กับประวัติเครดิต รายได้ ราคาประเมินรถ และนโยบายของผู้ให้สินเชื่อแต่ละแห่ง ผู้ที่เพิ่งปิดหนี้จึงไม่ควรคาดหวังว่าจะได้รับอนุมัติเต็มวงเงินเสมอไป
Q2. ปิดหนี้ครบแล้ว แต่เครดิตบูโรยังมีประวัติค้างชำระ จะยื่นไฟแนนซ์ได้ไหม?
A: สามารถยื่นคำขอได้ แต่ผลการพิจารณาขึ้นอยู่กับสถาบันการเงิน ประวัติค้างชำระเดิมอาจยังแสดงอยู่ในรายงานเครดิต แม้สถานะบัญชีปัจจุบันจะเปลี่ยนเป็นปิดบัญชีแล้วก็ตาม
Q3. ตรวจเครดิตบูโรด้วยตัวเอง ทำให้คะแนนเครดิตลดลงหรือไม่?
A: การขอตรวจรายงานเครดิตของตนเองไม่ใช่การผิดนัดชำระหนี้ และไม่ได้ทำให้ประวัติการชำระหนี้เสีย ผู้ขอสินเชื่อจึงสามารถตรวจสอบข้อมูลของตนเองก่อนยื่นไฟแนนซ์ได้
Q4. ไม่มีบัตรเครดิตหรือสินเชื่ออื่นอยู่เลย จะขอไฟแนนซ์รถมือสองยากไหม?
A: ไม่จำเป็นเสมอไป เพราะผู้ให้สินเชื่อพิจารณาหลายปัจจัย ทั้งรายได้ ความมั่นคงของอาชีพ ภาระค่าใช้จ่าย และเงินดาวน์ การไม่มีประวัติสินเชื่ออาจทำให้มีข้อมูลพฤติกรรมการชำระหนี้ให้ประเมินน้อยลง แต่ไม่ได้หมายความว่าจะถูกปฏิเสธอัตโนมัติ
Q5. เคยถูกปฏิเสธไฟแนนซ์รถมือสอง สามารถยื่นใหม่ได้หรือไม่?
A: สามารถยื่นใหม่ได้ โดยควรสอบถามสาเหตุที่ไม่ผ่านการพิจารณา ตรวจสอบข้อมูลเครดิต และปรับปรุงความพร้อมทางการเงินก่อนยื่นอีกครั้ง หากถูกปฏิเสธเนื่องจากข้อมูลเครดิต ผู้ขอสินเชื่อมีสิทธิขอตรวจรายงานเครดิตโดยไม่เสียค่าใช้จ่ายตามเงื่อนไขที่กำหนด
เลือกรถมือสองให้เหมาะกับกำลังผ่อน สำคัญไม่แพ้การตรวจเครดิต
สำหรับผู้ที่เพิ่งเคลียร์หนี้ครบ การซื้อรถมือสองควรเริ่มจากการกำหนดงบประมาณที่ไม่สร้างภาระทางการเงินมากเกินไป แทนที่จะเลือกรถจากวงเงินสินเชื่อสูงสุดที่อาจได้รับอนุมัติ
รถมือสองที่มีราคาเหมาะสมกับรายได้และมีค่าใช้จ่ายในการดูแลรักษาที่รับไหว จะช่วยให้สามารถผ่อนชำระได้อย่างต่อเนื่อง ลดโอกาสกลับไปเผชิญปัญหาหนี้ค้างชำระอีกครั้ง
ที่สำคัญควรตรวจสอบสภาพรถ ประวัติการใช้งาน และเงื่อนไขสัญญาเช่าซื้ออย่างละเอียดก่อนตัดสินใจ
มองหารถมือสอง พร้อมคำแนะนำเรื่องไฟแนนซ์ ปรึกษา TRCARS
หากกำลังวางแผนซื้อรถมือสองหลังจากปิดหนี้เรียบร้อยแล้ว สามารถเลือกชมรถมือสองหลากหลายรุ่นและระดับราคาได้ที่ รถมือสอง ที.อาร์.คาร์ (TRCARS) พร้อมสอบถามทีมงานเกี่ยวกับการเตรียมเอกสารและแนวทางจัดไฟแนนซ์ตามความเหมาะสม
ภายใต้แนวคิดการทำงานของเฮียแซม ทวีศักดิ์ รุ้งแสงเจริญทิพย์ ที่ให้ความสำคัญกับความพึงพอใจของลูกค้า TRCARS มุ่งเน้นการแนะนำรถที่เหมาะกับความต้องการและงบประมาณ เพื่อให้ลูกค้าสามารถนำรถไปใช้งานได้อย่างมั่นใจ
สอบถาม และขอรับรายละเอียดรถยนต์มือสองกับ รถมือสอง ที.อาร์.คาร์ (TRCARS)
โทร. 089-443-3774
อีเมล: [email protected]
Line OA: https://lin.ee/6O97tbE